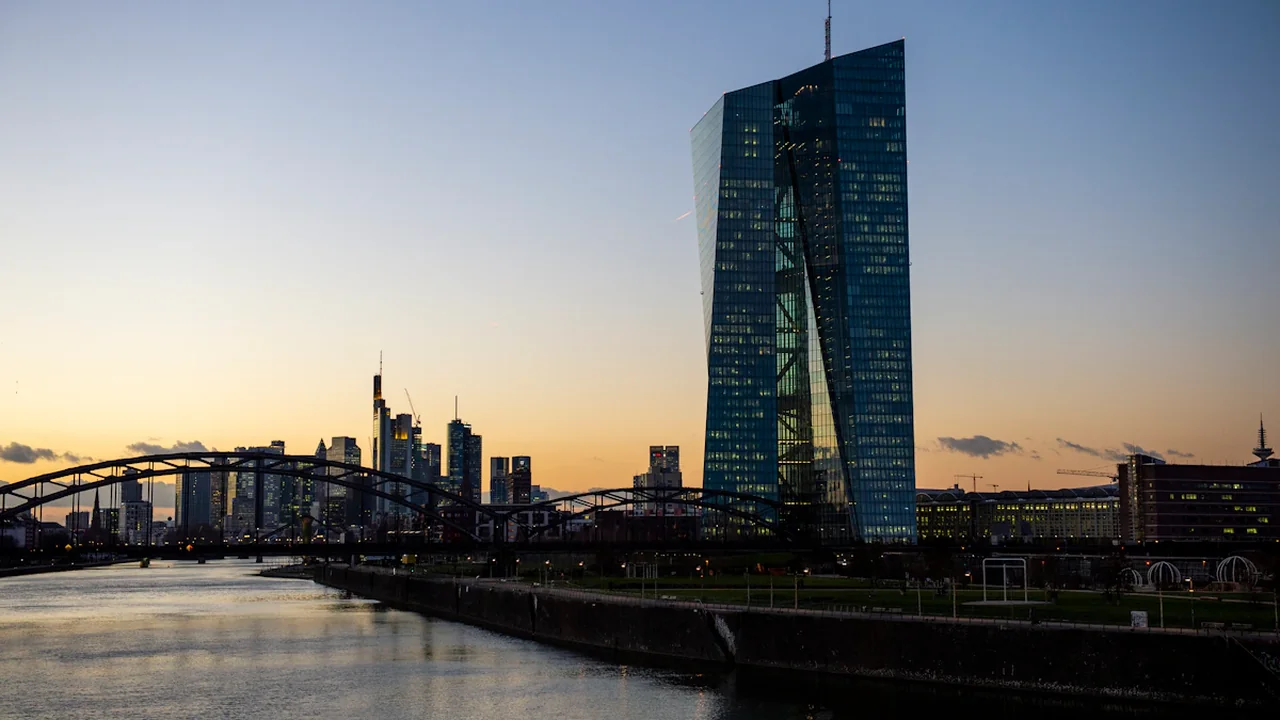
Die Europäische Zentralbank entscheidet am 29. Oktober 2026 erneut über ihre drei Leitzinsen. Für Haushalte und Unternehmen in Deutschland ist das ein wichtiger Orientierungspunkt: Der offizielle EZB-Kalender führt die Sitzung des EZB-Rats als Termin der geldpolitischen Entscheidung. Ob die Kredite bis Jahresende tatsächlich günstiger werden, hängt jedoch nicht allein vom Beschluss dieses Tages ab – und die öffentliche Entscheidung löst die Prognosefrage unmittelbar auf.
Die Frage zum EZB-Termin im Oktober
- Frage: Senkt der EZB-Rat am 29. Oktober 2026 mindestens einen seiner drei Leitzinsen?
- Stichtag: 29. Oktober 2026, nach Veröffentlichung der EZB-Entscheidung.
- Ja: Mindestens einer der drei Leitzinsen liegt unter dem Niveau des vorherigen Beschlusses.
- Nein: Kein Leitzins wird gegenüber dem vorherigen Beschluss gesenkt.
- Entscheidend: Die geldpolitische Mitteilung der Europäischen Zentralbank zu diesem Sitzungstag.
Die Frage bezieht sich bewusst auf den Beschluss des EZB-Rats, nicht auf einzelne Angebote deutscher Banken. Zwischen dem EZB-Zins und dem persönlichen Baukredit, Ratenkredit oder Tagesgeldkonto liegen Marktpreise, Refinanzierungskosten, Wettbewerb und individuelle Vertragsbedingungen.
Warum der EZB-Rat für Deutschland wichtig bleibt
Die EZB legt drei Leitzinsen fest: den Zinssatz für die Hauptrefinanzierungsgeschäfte, den Zinssatz für die Spitzenrefinanzierungsfazilität und den Einlagezinssatz. Sie bilden einen zentralen Rahmen für den Geldmarkt im Euroraum.
Für Banken beeinflussen diese Sätze unter anderem die Kosten und Erträge rund um kurzfristige Liquidität. Daraus können sich Folgen für Sparzinsen, Kreditkonditionen und die allgemeine Finanzierungslage ergeben. Eine direkte Eins-zu-eins-Weitergabe gibt es aber nicht.
Der offizielle Kalender der Europäischen Zentralbank macht den Sitzungstermin transparent. Für die Auflösung der Frage zählt die dort erwartete geldpolitische Entscheidung vom 29. Oktober, nicht eine Interpretation von Kommentaren im Vorfeld.
Baufinanzierungen folgen oft einem anderen Takt
Bei längeren Baukrediten richten sich Banken häufig stärker nach Kapitalmarktzinsen und den Erwartungen an die künftige Geldpolitik als nach einem einzelnen EZB-Beschluss. Deshalb können Bauzinsen schon vor einer Zinssenkung nachgeben – oder trotz einer Senkung kaum reagieren, wenn die erwartete Entwicklung bereits eingepreist war.
Wer eine Finanzierung plant, sollte deshalb nicht darauf setzen, dass ein bestimmter Sitzungstag automatisch das günstigste Angebot bringt. Vergleichbare Laufzeiten, Zinsbindung, Tilgung, Beleihungsauslauf und mögliche Sondertilgungen sind für die persönliche Gesamtrechnung ebenso wichtig.
Der Ja-Pfad: Was eine Senkung bedeuten könnte
Ein Ja liegt vor, wenn der EZB-Rat mindestens einen seiner drei Leitzinsen gegenüber dem vorangegangenen Beschluss reduziert. Das wäre ein neues geldpolitisches Signal, dessen Wirkung sich je nach Produkt unterschiedlich entfalten kann.
Bei variabel verzinsten Krediten können vertraglich vereinbarte Anpassungsmechanismen eine Änderung vergleichsweise schnell sichtbar machen. Bei neu angebotenen Ratenkrediten kann der Wettbewerb zwischen Banken die Weitergabe beschleunigen oder bremsen. Bestehende Kredite mit festem Sollzins bleiben in der Regel bis zum Ende ihrer Zinsbindung unverändert.
Auch Sparer sollten zwei Seiten beachten: Niedrigere Leitzinsen können Kredite tendenziell entlasten, zugleich könnten Banken die Verzinsung von Tagesgeld und anderen kurzfristigen Einlagen senken. Die Richtung ist plausibel, der Zeitpunkt und das Ausmaß sind jedoch offen.
Der Nein-Pfad: Warum unveränderte Zinsen nicht Stillstand bedeuten
Ein Nein liegt vor, wenn am 29. Oktober kein Leitzins niedriger festgesetzt wird als im vorherigen Beschluss. Das kann eine unveränderte Entscheidung einschließen, ebenso eine Anhebung eines oder mehrerer Sätze.
Für Kreditinteressierte bedeutet ein Nein nicht zwangsläufig, dass Finanzierungen teurer werden. Banken kalkulieren Angebote laufend neu, und die Kapitalmärkte können sich aufgrund von Konjunkturdaten, Inflationszahlen oder Erwartungen an spätere EZB-Sitzungen bewegen.
Umgekehrt garantiert ein unveränderter EZB-Satz auch keine stabilen Tagesgeldzinsen. Banken passen Konditionen nach eigener Geschäftsstrategie an. Besonders Aktionszinsen können sich von der allgemeinen Zinsentwicklung lösen und nur befristet gelten.
Was bis zur Entscheidung offen bleibt
Der EZB-Rat bewertet die Preisentwicklung, die wirtschaftliche Lage und die Risiken für den Euroraum zum Zeitpunkt seiner Sitzung. Diese Faktoren können sich bis Ende Oktober verändern. Aussagen von Notenbankvertretern, neue Inflationsdaten und Bewegungen an den Anleihemärkten liefern Hinweise, ersetzen aber keinen Beschluss.
Die Prognose ist daher keine Aussage darüber, wie einzelne Menschen handeln sollten. Sie bündelt eine klar überprüfbare Frage: Wird mindestens einer der drei offiziellen EZB-Leitzinsen am Stichtag gesenkt oder nicht?
So kommen EZB-Signale bei Kredit und Tagesgeld an
Die Wirkung auf Finanzprodukte lässt sich am besten nach Produktart unterscheiden:
- Baukredit mit fester Zinsbindung: Der bereits vereinbarte Sollzins ändert sich üblicherweise nicht. Neue Angebote können sich zuvor oder später bewegen.
- Ratenkredit: Neue Konditionen hängen neben dem Marktumfeld stark von Bonität, Laufzeit und Kreditbetrag ab.
- Variabler Kredit: Vertragsklauseln bestimmen, ob und wann eine Veränderung weitergegeben wird.
- Tagesgeld: Banken können Zinsen schnell anpassen, sind dazu aber nicht in einem einheitlichen Tempo verpflichtet.
- Festgeld: Der vereinbarte Zins bleibt normalerweise bis zum Laufzeitende bestehen; neue Angebote können sich ändern.
Für Verbraucherinnen und Verbraucher ist es sinnvoll, bei konkretem Bedarf den effektiven Jahreszins, die Vertragslaufzeit und mögliche Gebühren zu vergleichen. Eine EZB-Entscheidung bietet Kontext, ersetzt aber keinen Angebotsvergleich und keine Prüfung der eigenen finanziellen Belastbarkeit.
Die öffentliche Entscheidung legt das Ergebnis fest
Maßgeblich ist die am 29. Oktober veröffentlichte geldpolitische Entscheidung der Europäischen Zentralbank. Verglichen werden die drei dort genannten Leitzinsen mit den Sätzen aus dem unmittelbar vorherigen EZB-Beschluss.
Eine Reduzierung mindestens eines Satzes führt zu Ja. Bleiben alle drei Sätze gleich oder steigt mindestens ein Satz, ohne dass ein anderer sinkt, lautet das Ergebnis Nein. Falls die EZB die Darstellung ihrer Instrumente verändert, zählt die eindeutige Aussage der Bank dazu, ob ein bestehender Leitzins gegenüber dem vorherigen Beschluss gesenkt wurde.
Bis dahin lohnt sich vor allem der Blick auf die EZB-Mitteilung am Sitzungstag und auf konkrete, aktuelle Konditionen mehrerer deutscher Banken. Erst diese Kombination zeigt, ob ein geldpolitisches Signal bis Jahresende auch im eigenen Finanzalltag ankommt.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Entscheidung am EZB-Termin
Das Ergebnis richtet sich nach der veröffentlichten EZB-Entscheidung vom 29. Oktober 2026 im Vergleich zum vorherigen Beschluss.
- EZB-Kalender für den Sitzungstermin prüfen
- Geldpolitische Mitteilung vom 29. Oktober 2026 lesen
- Die drei Leitzinsen mit dem vorherigen Beschluss vergleichen
- Aktuelle Konditionen deutscher Banken getrennt prüfen
- Quelle
- Europäische Zentralbank: Kalender der geldpolitischen Sitzungen
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-13 13:02
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.


Kommentare