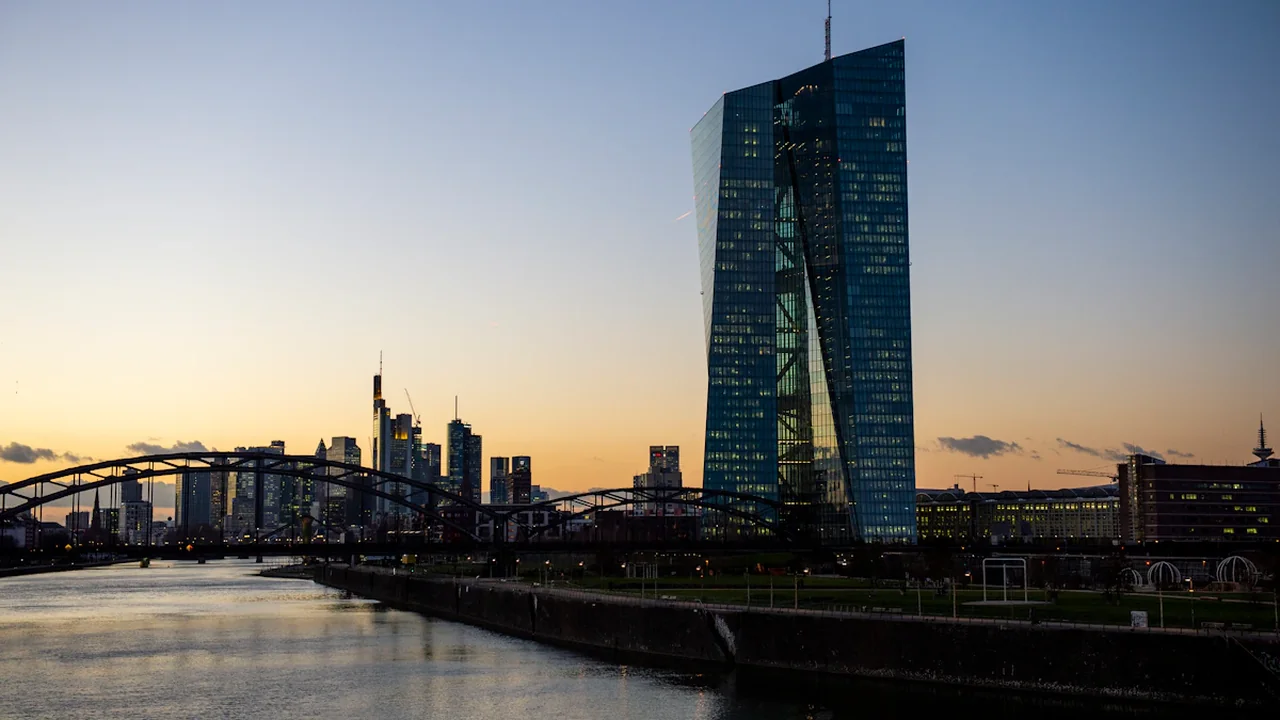
Die Europäische Zentralbank hat den 10. September 2026 offiziell als Termin für eine geldpolitische Sitzung des EZB-Rats angesetzt. Im Mittelpunkt steht die Frage, ob der Zinssatz der Einlagefazilität sinkt. Das betrifft Sparer, Kreditnehmer und Immobilienkäufer, weil die Entscheidung Bankkonditionen beeinflussen kann. Die Prognose endet bereits am 9. September, also vor der Bekanntgabe.
Von der Redaktion Beauty in Town | Stand: 15. August 2026
Die Prognose in fünf Punkten
- Frage: Senkt der EZB-Rat am 10. September den Zinssatz der Einlagefazilität?
- Frist: Die Einschätzung ist bis einschließlich 9. September möglich.
- JA: Die EZB veröffentlicht einen niedrigeren neuen Einlagenzins.
- NEIN: Der Einlagenzins bleibt unverändert oder wird erhöht.
- Entscheidend: Maßgeblich sind die geldpolitische Mitteilung und die offizielle EZB-Zinstabelle.
Der Einlagenzins ist der klare Vergleichswert
Der Zinssatz der Einlagefazilität bestimmt, welche Verzinsung Banken erhalten können, wenn sie überschüssige Liquidität über Nacht beim Eurosystem anlegen. Seit der Umstellung des geldpolitischen Rahmens ist er der zentrale Orientierungspunkt für die kurzfristigen Geldmarktzinsen im Euro-Raum.
Die offizielle Zinstabelle der EZB dokumentiert den jeweils gültigen Satz und das Datum, ab dem eine Änderung wirksam ist. Diese dynamische Tabelle ist auch für die Auflösung der Prognose entscheidend. Ein aus einer älteren Meldung übernommener Prozentwert könnte veraltet sein, falls vor der September-Sitzung noch eine Änderung wirksam wird.
Für den Vergleich müssen deshalb zwei Werte festgehalten werden: der unmittelbar vor der Entscheidung geltende Einlagenzins und der am 10. September neu bekannt gegebene Satz. Nur wenn der zweite Wert niedriger ist, lautet das Ergebnis JA.
Die bereitgestellten offiziellen Nachweise enthalten keinen auf den 15. August 2026 festgeschriebenen Zahlenstand. Eine konkrete Prozentangabe wäre deshalb ohne erneute Abfrage der EZB-Tabelle nicht belastbar. Gleiches gilt für eine vermeintliche Serie jüngster Senkungen oder Zinspausen: Sie sollte anhand der dort genannten Wirksamkeitsdaten und nicht aus dem Gedächtnis beurteilt werden.
Welche Daten für eine Senkung sprechen könnten
Der EZB-Rat richtet seine Entscheidungen nicht nach einer einzelnen Monatszahl aus. Er betrachtet insbesondere den Inflationsausblick, die Risiken für diesen Ausblick und die Stärke der geldpolitischen Übertragung. Für den September-Termin dürften daher mehrere Datenreihen gemeinsam zählen.
Inflation und Löhne
Eine Senkung wird wahrscheinlicher, wenn die Gesamt- und Kerninflation nachhaltig in Richtung des mittelfristigen Zwei-Prozent-Ziels laufen. Wichtig ist dabei nicht nur die aktuelle Jahresrate. Auch Dienstleistungspreise, Lohnentwicklung, Gewinnmargen und längerfristige Inflationserwartungen können zeigen, ob der Preisdruck tatsächlich nachlässt.
Ein einzelner günstiger Inflationswert würde noch keinen Zinsschritt garantieren. Umgekehrt könnte eine unerwartet hohe Kerninflation den EZB-Rat vorsichtiger machen, selbst wenn die Gesamtinflation wegen niedrigerer Energiepreise zurückgeht.
Wachstum und Kreditvergabe
Schwache Investitionen, eine gedämpfte Industriekonjunktur oder nachlassender Konsum könnten für niedrigere Zinsen sprechen. Eine Zinssenkung kann Finanzierungsbedingungen lockern und die Nachfrage stützen, ihre Wirkung tritt jedoch meist verzögert ein.
Auch die Kreditvergabe liefert Hinweise. Relevant sind unter anderem die Kreditnachfrage von Unternehmen und Haushalten, die Vergabestandards der Banken sowie das Wachstum der Kreditbestände. Wenn Banken ihre Bedingungen lockern und die Nachfrage bereits deutlich anzieht, könnte der Druck für eine schnelle zusätzliche Senkung geringer sein.
Für eine belastbare Prognose sollten kurz vor dem 9. September die dann aktuellen Inflations-, Konjunktur- und Kreditdaten herangezogen werden. Die beiden genannten EZB-Seiten bestätigen den Sitzungstermin und die maßgebliche Zinstabelle, enthalten aber keine vollständige aktuelle Datengrundlage für diese drei Bereiche.
Warum der EZB-Rat den Satz unverändert lassen könnte
Ein NEIN bedeutet nicht zwangsläufig, dass die EZB dauerhaft von Zinssenkungen abrückt. Es kann auch eine vorübergehende Pause sein. Der Rat könnte zusätzliche Daten abwarten, die Wirkung früherer Entscheidungen beobachten oder auf neue Risiken für die Preisstabilität reagieren.
Für einen unveränderten Satz könnten insbesondere diese Entwicklungen sprechen:
- Die Kern- oder Dienstleistungsinflation bleibt hartnäckig.
- Löhne steigen schneller, als es mit stabilen Preisen vereinbar erscheint.
- Energiepreise oder Lieferengpässe erhöhen den Inflationsausblick.
- Wirtschaft und Kreditnachfrage entwickeln sich robuster als erwartet.
- Frühere Lockerungen sind noch nicht vollständig bei Haushalten und Unternehmen angekommen.
Auch eine Erhöhung würde nach den festgelegten Regeln als NEIN gewertet. Sie wäre bei einem neuen Inflationsschub denkbar, ist aber von einer bloßen Zinspause klar zu unterscheiden. Für die binäre Auflösung führen beide Fälle dennoch zum gleichen Ergebnis.
Die Unsicherheit bleibt bis zur Veröffentlichung hoch, weil der EZB-Rat datenabhängig entscheidet. Aussagen einzelner Ratsmitglieder oder Erwartungen an den Finanzmärkten können Hinweise geben, ersetzen aber nicht den offiziellen Beschluss.
Was eine Senkung für Sparzinsen bedeuten kann
Sinkt der Einlagenzins, verringert sich häufig der Spielraum der Banken für attraktive Tages- und Festgeldangebote. Das bedeutet jedoch nicht, dass alle Institute ihre Sparzinsen am selben Tag oder im gleichen Umfang reduzieren.
Banken berücksichtigen neben dem EZB-Satz ihre Liquiditätslage, den Wettbewerb um Einlagen, die gewünschte Laufzeit und ihre eigenen Refinanzierungskosten. Ein Institut mit hohem Finanzierungsbedarf kann deshalb länger einen überdurchschnittlichen Sparzins anbieten, während ein anderes seine Konditionen frühzeitig senkt.
Sparer sollten nicht allein auf den beworbenen Zinssatz achten. Wichtig sind außerdem die Dauer einer Zinsgarantie, mögliche Obergrenzen für Guthaben, Bedingungen für Neukunden und die gesetzliche Einlagensicherung. Bei Festgeld kommt hinzu, dass das Geld während der vereinbarten Laufzeit gewöhnlich nicht frei verfügbar ist.
Wer in den Wochen vor der Sitzung über eine längere Festgeldbindung nachdenkt, sollte deshalb mehrere Laufzeiten vergleichen. Eine Zinssenkung kann Angebote verschlechtern, doch eine vorschnelle Bindung kann ebenfalls nachteilig sein, wenn Flexibilität benötigt wird.
Kredite und Bauzinsen folgen nicht automatisch
Bei variabel verzinsten Krediten kann eine Änderung der kurzfristigen Referenzzinsen vergleichsweise schnell ankommen. Bei neuen Ratenkrediten hängt die tatsächliche Belastung zusätzlich von Bonität, Laufzeit, Wettbewerb und Bankmarge ab. Eine Senkung des Einlagenzinses garantiert daher keinen gleich großen Rückgang des effektiven Jahreszinses.
Bauzinsen reagieren noch weniger mechanisch. Für langfristige Immobilienfinanzierungen sind vor allem die Renditen länger laufender Anleihen, Inflationserwartungen und die Refinanzierungskosten der Banken wichtig. Diese Märkte nehmen erwartete EZB-Schritte häufig schon vor der Sitzung vorweg.
Deshalb können Bauzinsen trotz einer tatsächlichen Senkung steigen, wenn Anleger zugleich mit höherer Inflation oder größeren Kapitalmarktangeboten rechnen. Umgekehrt können sie bereits vor dem Beschluss fallen, wenn eine Lockerung weitgehend erwartet wird.
Kreditnehmer sollten Angebote anhand des effektiven Jahreszinses, der Gesamtkosten, möglicher Sondertilgungen und der Zinsbindung vergleichen. Bei einer Baufinanzierung zählt zudem, welche Monatsrate auch bei unerwarteten Einkommens- oder Kostenänderungen tragbar bleibt.
So wird das Ergebnis am 10. September festgestellt
Der offizielle Kalender der Europäischen Zentralbank nennt den 10. September 2026 als Sitzungstermin. Die Prognose schließt am 9. September 2026, damit nach Veröffentlichung des Beschlusses keine nachträglichen Einschätzungen mehr abgegeben werden können.
Am Entscheidungstag wird zuerst die geldpolitische Mitteilung des EZB-Rats geprüft. Anschließend wird der darin genannte Satz mit der offiziellen Tabelle der EZB abgeglichen. Presseberichte, Kommentare, Marktreaktionen oder spätere Erwartungen haben für die Auflösung keine eigene Bedeutung.
Das Ergebnis lautet JA, wenn die EZB einen niedrigeren Zinssatz für die Einlagefazilität bekannt gibt. Bleibt der Satz gleich oder steigt er, lautet das Ergebnis NEIN. Falls die Änderung erst einige Tage später wirksam wird, zählt dennoch der am 10. September veröffentlichte Beschluss, sofern die EZB den neuen niedrigeren Satz eindeutig nennt.
Für Verbraucher beginnt danach die zweite Beobachtungsphase: Banken entscheiden selbst, wann und in welchem Umfang sie Tagesgeld-, Festgeld-, Ratenkredit- und Baufinanzierungskonditionen anpassen. Der EZB-Beschluss setzt ein wichtiges Signal, ist aber noch keine individuelle Zinszusage.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Öffentlich prüfbare Auflösung
Das Ergebnis richtet sich ausschließlich nach der geldpolitischen Mitteilung und der offiziellen Zinstabelle der Europäischen Zentralbank.
- Sitzungstermin im offiziellen Kalender der EZB prüfen
- Unmittelbar zuvor geltenden Einlagenzins festhalten
- Am 10. September veröffentlichten neuen Satz vergleichen
- Wirksamkeitsdatum in der EZB-Zinstabelle kontrollieren
- Quelle
- Europäische Zentralbank
- Umfang
- Euro-Raum
- Aktualisiert
- 2026-08-15 17:25
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.


Kommentare